跳至主要内容
华兴保险

华兴观点

后车追撞前车 前车负全部车祸责任! ?

by 华兴保险华兴观点

後车追撞前车的交通事故,一般人都认为应该由後车负起全责,近日南加州发生一起追尾车祸,保险公司却裁定前车驾驶须承担全部肇事责任,归究原因,其实是车祸发生当时,前车驾驶没有妥善留下现场证据,证明自己是受害者。 根据吕女士回忆,当时她在红绿灯前准备停车,刹车还没踩稳,後方就传来一声巨响,她的头部瞬间撞到方向盘,腰也扭伤了。吕女士昏昏沉沉之际,後方追尾的男子迅速下车拍照, 并上前询问吕女士是否需要叫救护车。吕女士想到自己没有健康保险,害怕医疗费用太高,就回绝了男子叫救护车到场的提议,也没有报警,只是简单地和对方交换汽车保险资料。 然而在一个半月後,吕女士忽然接到保险公司来电,说对方找到了目击者,作证在车祸发生前,吕女士故意频踩刹车,因此判断吕女士为车祸责任方。吕女士在车祸当时没有拍照存证,也没有报警或留下目击证人资料,最後百口莫辩,不仅仅要负担两部车的全部修理费用,未来的汽车保险费用也涨至一倍。 华兴保险的汽车保险专家在此特别提醒民众:在不幸遭遇车祸时,一定要保持镇定,先检查自己是否受伤;在确认安全後,除了要和对方交换保险和身份资料外,最好能够通知警方,尤其是如果你在车祸中受了伤丶或是车子遭到损坏,而且你相信车祸是对方的责任的时候。 在警察到达之前,你应该用拍照或摄影等方式记录车祸现场的情况,如车祸发生的路段丶意外发生时车辆的位置丶两车损坏的状况等细节。此外,事故车辆上的乘客是不能当做目击证人的,为了避免各说各话,你应该在现场试着找寻目击者,并设法取得目击者的联络方式,当事故双方口供不一致丶或车祸责任归属不明确时,目击者的证词将可以帮助你保护自己的权益。 详细的车祸处理方式,可以参考文章《车祸处理五大步骤 教你沉着应对交通事故》。
车祸处理五大步骤 教你沉着应对交通事故

by 华兴保险华兴观点

无论是新手驾驶或行车老手,发生车祸时,都可能因为紧张而没有妥善留下车祸证据,最後有理变成无理,受害者变成肇事者,就像是文章《後车追撞前车 前车负全部车祸责任》里的吕女士一样。意外随时可能发生,为了避免自己权益受损,一定要熟悉以下的车祸处理五步骤: 1. 保持冷静,注意安全,检查是否受伤 在不幸遭遇车祸时,人们往往精神高度紧张,很容易忽略检查自己是否受伤,也害怕叫救护车产生的庞大医疗费。但事实上,若民众在车祸中受伤,应马上拨打911报警电话,要求救护车送往医院。同时,民众也应有所了解自身权益,即便救护车到达现场给予简单包扎和测量血压,只要民众最後没有登车入院,就不会产生费用。 此外,许多车祸发生的路段可能不安全。在这种情形下,如果汽车没有爆炸的疑虑,驾驶和乘客都应尽量留在车内,并报警寻求协助,千万不要自己跑出车外,以免被来往的车辆撞上。 2. 取得对方资料 现代人已经习惯用手机去记录资料,但近日身份盗窃的案件频传,为了保护您的隐私,不要让对方用任何方式拍摄您的驾照。相反的,你的车上应该常备纸张和铅笔,方便在发生车祸时,与对方交换汽车保险及驾照资料。在交换资料时,除了留下对方的姓名丶电话丶住址丶驾照号码丶车牌号码丶保单号码等,要确认: 对方是否为车主 保险卡是否於有效日期内 核对保险卡上和车牌上的车牌号码是否一致 核对保险卡上和驾照上的姓名是否一致 如果以上有任何一个答案为否,你都应该寻求警察协助,以免後续车祸理赔处理时发生问题。 3. 设法取得目击者的资料并拍下车祸现场 在安全的情况下,你应该迅速拍下车祸现场情况,记录车祸发生的路段丶意外发生时车辆的位置丶两车损坏的情形。因为事故车辆上的乘客是不能当做目击证人的,为了避免各说各话,你应该在现场试着找寻目击者,并设法取得目击者的联络方式。 4. 报警 无论车祸严重与否,建议通知警方处理,勿随意私下和解,也千万不要向对方表示对不起或抱歉,因为发生车祸後保险公司取证很关键,若民众发生责任难明确的车祸,仅一句道歉在未来取证上也会造成麻烦,对自身责任归属判定容易产生不利影响。 在发生车祸当下就由警察协助录制口供,保险公司就会以警方的现场口供为主要判断依据,尤其是没有目击者的情况下,警察到场可以避免对方在保险公司取证时反咬一口。 5. 通知您的保险公司 车祸发生的24小时之内,你应该同时通知自己和对方的保险公司,在双方公司留下备案,有助於未来裁判定责时进行比较。无论是面对警方和保险公司,你的证词必须要一致,否则会让车祸调查员对证词的可信度产生怀疑,反而造成不利己方的判决。如果是华兴保险的汽车保险客户,可以拨打 1800-681-8288,我们的车祸处理部门将协助你联络保险公司丶处理後续理赔事宜。 很多民众表示,在撞车後车祸估价员往往给出的维修费并未达到期待价码,那是因为很多保险公司在意外发生後修车所用零件,会选择副厂或退厂配件,从而减少维修费用。华兴保险在这里特别提醒您,美国保险种类繁多,在购买汽车保险时,须仔细阅读细则,充分理解保单内容,做到心中有数,选择适合自己的汽车保险。同时若您感受到自己的权益受到侵犯,应及时寻找律师,保护自己的合法权益。

美国入关禁带物品 过关 vs. 不过关

by 华兴保险华兴观点

暑假的旅游旺季又快到了,许多人都选择在夏天来美国旅游或游学。机场的海关们也看准了这段旅游旺季,加强食品过关的检查,有时候看到海关把辛苦带来的宝贝没收,心都淌血… 所以在行前就要特别注意有哪些物品可以安全过关喔! 中药材 中药材是许多长住在美国的居民最常请朋友带入境的物品,不管是用来为家人煲一锅补汤,或是为刚生完宝宝的妇女坐月子,只要有了对的药材就能够煮出家乡的味道,好消息!一般的中药材是可以带入美国的,但是在包装上要清楚标示成分以及产地,避免在入境的时候被海关刁难。现在也有许多坐月子的食品以真空的方式包装,并附有详细的英文产品成分,这样在过海关的时候,就算被询问也可以安全通过了。 寄生类植物和濒临绝种动物的产品是禁止的,有些在美国被列为保育类动物的产品,入美时会被没收,携带人也会受到法律惩处,寄生类植物比如说兔丝子、石斛,在亚洲国家常见的蛇胆、鹿茸、海马干都是被禁止的喔。 干货 许多中式料理只要少放了一样食材,吃起来就是不对味,这时候干货类的食品就帮上大忙了,常用到的香菇、云耳、木耳和海鲜干货都不受限入关,但是要注意喔,平时常见的陈皮、紫糯米、含有种子的干货,或是可能携带病虫害的调味料,如花椒和未加工的孜然就不合格喔! 保养品、美容补品 燕窝、东阿阿胶是女生养颜美容的最爱,但因为含有动物成分而有传染疾病的疑虑,所以不能带入美国。包括现在超流行的胎盘素保养品,也因为是属于动物类产品,是不能入境的喔。 蔬果、种子类 因为防止病虫害的传播,只要是新鲜的蔬果、种子都不能带入美国,但果干、蔬菜干因为经过加工,都可以携带,这样以此类推:生花生不可以携带,但是煮熟的花生就可以啰! 另外要注意的是,在旅途中携带的水果,如果没有吃完也应该直接留在飞机上,避免在通关检查产生不方便喔。 肉类、奶制品 只要是肉类都不能通关,不管是新鲜肉品、罐头、腌制产品,许多人最爱的肉松、肉干、腊肠……都规定不可以入境,如果没有注意被海关发现,就要忍痛乖乖交出来了,但鱼类和海鲜不算是肉类,所以不在此限,新鲜的鱼或是加工的海鲜产品都可以入关喔。 另外,奶制品像优格、起司,或是包有蛋黄的糕饼类,例如蛋黄酥也是不被允许入关的。 在美国生活,就是胃最难习惯,每次入境美国就怕行李箱里宝贝的家乡味被没收。只要在出发前注意有没有携带违规食品,再确定包装上都有清楚标示成份,另外也诚实在海关申报表上填写携带的食品,就不用担心入关时被海关刁难啦! 如果你喜欢这篇文章,记得分享给你准备来美国玩的朋友看,让他们省下不必要的麻烦吧!

别管专家!自己算出存多少退休金才够用

by 华兴保险华兴观点

有些人把存够100万退休金做为目标,世界银行则建议,把退休前月收入的70%做为理想的退休後月所得,但这些数据真的合理吗?每个人选择的生活方式不一样,需要准备的退休金当然也不同,这篇文章就要告诉你如何利用免费网路资源,简单算出自己真正需要的退休金。 根据美国退休者协会AARP的调查,62.2%的亚裔退休家庭的生活开销大多仰赖於社会安全福利金(Social Security Benefits),这些家庭一年约可从社福金中得到 $14,500-$19,500,因为普遍缺乏401K或IRA等其他退休金来源,所过的日子与大多数华人期待的退休生活大相径庭。 想要实现梦想中的退休生活可不能偷懒,快快找来纸笔,透过这篇文章提供的免费网路资源,初估一下自己真实需要的退休後生活开支,了解自己是否需要开拓其他的退休金来源吧。 预期寿命计算机 Life Expectancy Calculator 要知道自己得准备多少退休金,必须先对自己退休後可能的寿命长度做初估,人类的平均预期寿命愈来愈长,你可以根据联邦社会安全局的预期寿命计算机,了解自己的预期寿命,评估自己何时该退休丶以及退休後的寿命长度,确保你的退休积蓄足以维持你的退休生活。 全自动帐本 Mint.com 退休後的花费大致可被划分为生活费丶休闲费丶医疗费三大类,有些人可能还因其他原因有额外支出。许多理财专家都说应该要养成记帐的习惯,了解自己每月花费,才能推估出退休後每月需要花多少钱;但是说易行难,许多人记帐总是维持不了几天。如果你也有同样的烦恼,不如利用美国知名理财软体 Quicken 提供的免费理财服务 Mint.com,来了解你的钱都花哪里去了吧!这个云端理财软体在美国已经有超过1500万用户,它可以为你整合所有的网路银行帐户资讯并进行自动分析,让你简单地用电脑或手机就能知道自己每个月的开销。 未来通膨计算机 Inflation-Calculator 知道自己每个月目前大概要花多少钱之後,你就可以考虑退休之後的生活了。在退休之後,您希望过得更好丶与现在大致相同丶或是比现在返璞归真一些呢?你可以把期望的退休生活与现在的生活品质相比,增减现在的生活开销,推估出退休後需要的生活费。当然,为了配合未来的物价水准,在计算退休所需花费时要把通货膨胀率也考虑进去。当你把退休後需要的生活费丶休闲费丶医疗费和其他支出加总之後,就可以透过此网页提供的未来通膨计算机,计算出退休之後实际需要的每月基本花费啦。 看到自己算出来的结果,你觉得是否有机会实现理想的退休生活呢?事实上,无论你是小职员或是大老板,只要提早开始进行退休财务规划,都有机会为自己存下一笔可观的退休金哦!美国联邦政府为了鼓励国民储蓄,让民众只要透过IRA存退休金就可以节税,大家就应该善加利用。

医疗费用怎麽算?一张图搞懂健保专有名词

by 华兴保险华兴观点

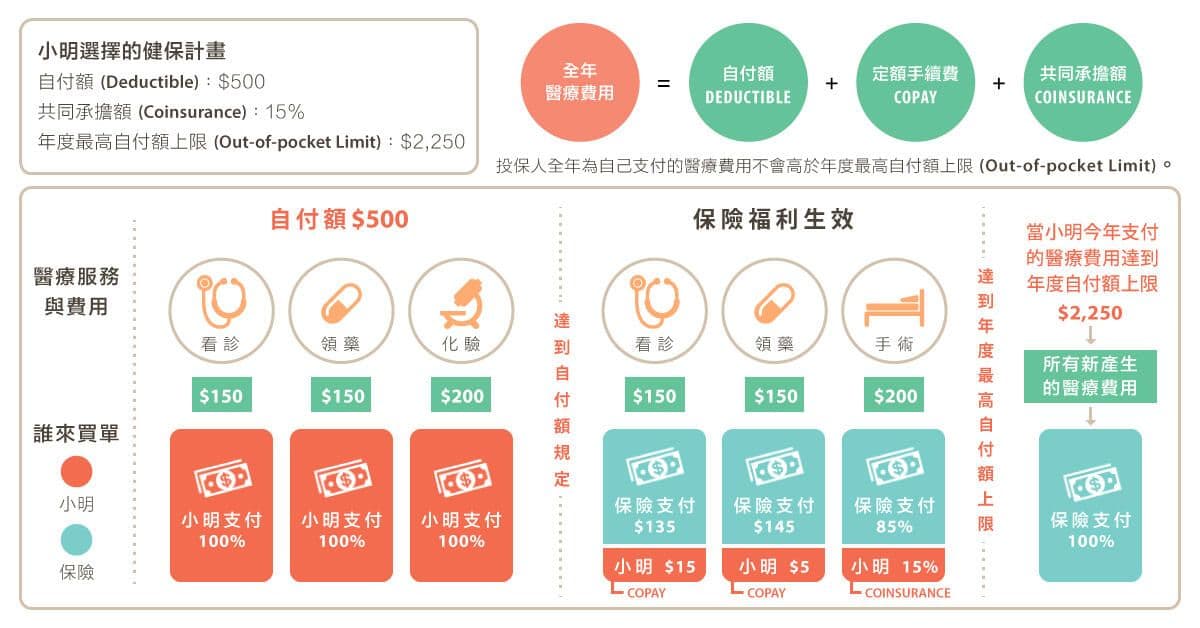
大家在选择健保计划时,都知道要确认自己熟悉的医生与医疗网皆在保障中,但为了找到最划算又适合自己的计划,你还要注意两件事: 1. Deductible(自付额)是否太高, 2. 医疗费的Co-insurance(共同承担额)比例是否恰当。 但到底什麽是 Deductible 和 Coinsurance 呢?如果你和其他华人朋友一样常常被这些健保专有名词搞得一团乱,就快看看下图的小明是怎麽分清楚这些费用的吧。(点击看大图 ) Deductible (自付额) 有些保险计划中规定了Deductible (自付额),意味着投保人必须先为自己支付一定数额的医疗费用,保险公司才会开始报销此後产生的医疗帐单。Deductible 的计算是以年度为单位,投保人每一年都必须重新支付该款项。通常来说,Deductible 越高的保险计划,保费越低,有些人觉得自己身体健康,可以选择高Deductible的计划节省保费,但其实还是应该先衡量一下自己的经济能力,确定自己在意外发生时,真的能够承担高额的 Deductible。 Copay (挂号费/定额手续费) 与 Coinsurance (共同承担额) 在投保人为自己支付的医疗费用达到 Deductible 规定後,保险公司会开始为投保人支付大部份的医疗帐单, 投保人只需要付 Copay (挂号费/定额手续费)或 Coinsurance (共同承担额)就可以了。Copay 是在一般看病丶拿药时投保人需给付的定额费用,金额会依各健保计划而有所不同,多馀的医疗支出则由保险公司承担。Coinsurance则是指投保人按比例承担的部份医疗费用,通常个人承担的比例为15-30%不等。 Out-of-pocket Limit (年度最高自付额上限) 简单来说,Deductible丶Copay丶Coinsurance 是使用健保时的不固定支出,看病越多,个人自费的支出就越多。在欧巴马的健保改革後,为了避免慢性病或者重症患者自费的医疗支出过高而难以负担,每个健保计划都有规定个人自费的最高限额,称为 Out-of-pocket Limit (年度最高自付额上限),当投保人给付的医疗支出达到Out-of-pocket Limit後,接下来的医疗帐单就会由保险公司100%支付了。

房客出意外 房东需负责?

by 华兴保险华兴观点

8月6日晚间,一位年仅16岁的中国交换学生溺毙于其接待家庭的后院泳池,虽然此案的责任归属还不明确,但是此学生的家长是有权利对屋主提出诉讼的,如果此屋主的房屋保险保障不够完善,很有可能面临一场经济危机。在华人社区中,也有许多人将家里的一个或多个房间分租出去,这个时候,无论是房东或房客,都应该多留意房屋保险的细节。 首先,想要把家里分租出去的屋主在购买房屋保险的时候,应该确定其房屋保险能够保障家人之外的室友、以及保障人数的上限,因为有些保险公司的保障范围不包括家人以外的室友,这样房客就少了一层保障。 同时,屋主应该把房屋责任险的保额提高。责任险的保额大致可分成10万、30万、50万,许多人为了节省保费而选择最低保额,但事实上,三者在保费上只有每年10-20元的差距,屋主如果为了省几十元保费而忽略了应该有的保障,在需要理赔的时候,可能会得不偿失。 房东们也应该考虑另外加购雨伞险(Umbrella Insurance)。有时候,一场意外身故的理赔就有可能超过百万。雨伞险的基本额度从100万开始,保费依保险公司而异,便宜一点约100多元就可以拥有,不仅可以保护自己,也可以保护您的家人。举例来说,放暑假了,家中子女可能刚拿到驾照,家长还来不及加到保单中,小孩就偷偷地把家长的车子开出去发生事故了,这个时候,雨伞险就可以避免整个家庭因此承担过大的赔偿。 房东除了注意自己的保险问题,也可以在租约中要求房客购买租屋险/租客险(Renters Insurance),如果房客私人物品失窃或在出租屋中出了意外,租屋险就可以承担这部份的理赔责任,租屋险一年只要100块钱左右,却可以在意外发生时,避免许多纠纷。 作为屋主有许多责任,而身为房东,也不是收了钱、房间租出去就诸事圆满了。如果没有定期检查您的出租屋,您的房子可能变成大麻屋;如果没有留意家里什么角落年久失修,导致房客受伤了,房东必须负责。家里有泳池,后院就一定要有围墙,确保不是任何人都可以随意进出;邀请朋友到家里游泳,也要注意所有人的安全。 很多保险公司在广告上宣传其公司在客户的房屋汽车受损之后理赔迅速。事实上,能够预防此类事件的发生,难道不比事情发生之后理赔更加重要吗?最近华兴保险就派遣了专人为新旧客户做房屋检查,为客户提早发现可能的风险。例如有些庭院的树长得太茂盛,可能会压到房屋;或者是房子周围的树由于年纪较大,根越来越粗,把周围的地面弄得不平整,容易让晚上散步的邻居受伤等等。透过房屋检查,能使得客户提早预防改善以避免蒙受损失。 对大部份的人而言,房屋是人生的一大投资,选择一间可靠的保险公司和周详的保险计划,才能够确保您和您家人的毕生心血不会因为一场意外而付诸东流。 如果您有其它与保险相关的问题或需要进一步的服务,欢迎参考华兴保险的官方网站 www.kcal.net,或拨打华兴保险服务专线 626-333-1111 咨询。

买房投资或自住 房屋保险大不同

by 华兴保险华兴观点

买房的时候要购买房屋保险在美国算是常识,但如果购买的房屋是用来出租的话,屋主则应该购买租屋保险和租客保险。暑假是购屋旺季,加州许多华裔居民会为了小孩学区问题而在此时购屋搬迁,有许多从中国或北加前来的投资人选择在加州购买房产,但是投资型房产和自住的房屋,在房屋保险的选择上有什麽不同呢? 自住的保险比较全面,除了房屋重建价值和屋主责任险,还包括一般个人财物的保障。责任险在美国这个诉讼频繁的社会是非常重要的,因为它的理赔不仅仅是发生在住屋范围内的过失,比如说一对夫妻到市场买菜,推车撞到别人的小孩,如果被告的话,屋主的责任险也是可以理赔的。有房产或者不止一处房产的人,为了避免类似意外而失去自己的资产,应该把责任险的保额加大,事实上,责任险30万与50万保额的保费每年只差十几元,却可以给自己和家人更多保障。除此之外,自住的保险也包括房屋重建不能居住时吃住的食宿费用。 租屋保险是出租房屋者购买的保险,它保护房子部分的内容与一般房屋保险是差不多的,都包含火灾丶风灾丶漏水等,但这两种保险其实是不一样的。因为房子是租给别人住的,保险只是保障属於自己的东西,所以租屋保险只包含房子部分的内容,不包含私人财物这一项。一些屋主为了防止租客遭遇偷窃而给自己带来麻烦,就会要求租客够买租客保险,租客保险里面可以保障屋内的私人财物以及一部分责任险。 租屋保险也包括了屋主责任险,如果房客与屋主发生矛盾接到诉讼,便是屋主责任险的理赔范围。如果房屋发生天灾需要重建,租屋保险还包含损失租金部分的赔偿,但可惜的是,此项保障不是赔偿租客交不出​​租金的情况,而是房子遇到火灾或者漏水,屋主对房子进行重建或者装修,在此期间屋主是收不到房租的,保险公司会对这部分租金损失予以赔偿。 房产是一项很好的投资,但在美国,把房屋出租之前,一定要先查清楚租客的背景以及他以前的租房记录丶犯罪记录丶酒驾等信息。如果遇到一位不好的租客,这对屋主来说是一件很麻烦的事。美国法律非常保护房客的利益,即便房客交不出房租,屋主也不能把房客赶走或者把房客的东西扔掉。如果屋主真的要把房客赶走,那麽就要向法院提出申请,整个过程需要耗费半年的时间。在这半年内,屋主没有任何房屋收入,并且每天还要担心房客会不会对房子作出破坏,因此屋主一定要仔细选择房客。 购买自住房的屋主一般会选择自付额比较高的保险,因为所有的东西都是自己使用,都在自己的控制之中,不会做出损坏房屋的事。但如果是购买租屋保险的话,最好选择自付额低一点丶责任险高一点的保险,虽然保费会贵一些,但是在发生房屋损坏的时候,低自付额对屋主的保障会大很多。责任险一般有三个等级,分别是十万丶三十万和五十万,调高一个等级对保费的影响不是很大,一年也就相差几十块钱。 对大部份的人而言,购屋都是人生的重大投资,选择一间可靠的保险公司和周详的保险计划,才能够确保您和您家人的毕生心血不会因为一场意外而付之东流。如果您对房屋保险有任何疑问,都欢迎您致电华兴保险 (626) 333-1111,由专业的房屋保险经纪为您解惑或者立即线上索取报价。

美国自驾游 行前攻略

by 华兴保险华兴观点

许多学生计划在暑假来一趟浪漫又激情的公路之旅(Road Trip),和三五好友一起上路,大家分摊油钱、车资和住宿,又可以轮流开车、一同玩乐,减轻旅途的疲累与困倦。上路之前,先来检查一下行前准备是不是完善吧! 1. 驾照、行车执照以及保险卡 美国开车,三件东西一定要放在车上,分别是驾照、行车执照以及保险卡,并且要确保这三样东西都是最新的。 保险卡上一般只有主保人的名字,但警察只要看到车子是有保险的就不会来找麻烦。另外,购买汽车保险以后,只要把保险卡放在车上,保单放在家里,因为一旦发生事故,在与对方交换信息时是不可以随意向对方透露自己的保费金额,以防止对方要求太高的赔偿。 和朋友一起开车出去,需要注意保险的责任险保额够不够高;和朋友轮流开车的话,自己的保险是否允许别人开车;如果车子爆胎不能开了,那么保单里面是否有道路救援、拖车服务。在购买新车的时候,很多人利用贷款或者租车的方式来买车。即便车主购买了全险,汽车在报废以后,保险公司只会赔偿市场价,对于刚买回来不多久的车子来说,损失不算小,因为贷款和市场价之间是存在差异的。在这种情况下,购买可以考虑购买Gap Insurance,它会赔偿汽车市场价值和贷款之间的差额。 这种保险只有在第一次购买保险的时候才能加保,保费一年只要十几二十块钱。 2. 应急食物、药物与个人用品 旅途难免有意外,例如遇上自然灾害、不小心迷路或者在高速公路上堵车,为了以防万一,车上应该备有干粮、足够的水、被子、保暖衣物、绷带、药品、手机充电器等应急物品,因为一旦在高速公路上发生大的车祸,堵车时间是很长的。一个人一天须要一加仑的水才是安全的,如有紧急状况,省吃俭用还可以用三天。另外,准备一些干粮如苏打饼干等等,如果堵车时间太常引起肠胃不适等反应,苏打饼干能有所缓解。 车内最好准备个小型急救箱,包含食盐水、消毒用酒精、消炎药膏、胶布等等。一般新车里面会有一个急救箱,要事先找到急救箱的位置,确保在发生突发情况的时候能否很快找到急救箱。像火柴、打火机这些东西要放在干燥的地方,在有需要的时候可以利用这些东西来照明。手摇发电的电筒也很实用,因为不需要用电池,在需要的时候可以随时使用。额外的充电器对于出远门的朋友来说也是很有必要的,手机不仅可以用来消磨时间、照明,还可以求救。此外,也要带点现金,有些比较偏僻的地方不能刷信用卡,有了现金会方便许多,但现金一定要放好,不能放在引人注目的地方。 3. 汽车行前检查 车子的性能决定了您这趟旅途是否能够安全顺遂!在出门前要检查一下汽车轮胎是否有气、胎压是否正常、备胎是否准备好,汽车有没有换机油、刹车皮是否够力。如果您打算上山下海,也要考量自己的车子马力够不够经得起折腾、油箱能不能撑得了长程。山路路况复杂,轮胎状况对于安全行驶至关重要。出行前检查轮胎的花纹深度,是必不可少的功课,因为这会直接影响到轮胎的著地力性能。还有,因为加州地区鲜少下雨,所以大部份的朋友都没有留意雨刷的保养。但如果雨刷的扫水能力下降,当下雨开车时就容易给观察路面带来很多麻烦,在雨水模糊的视野中驾驶,安全系数自然是大打折扣。