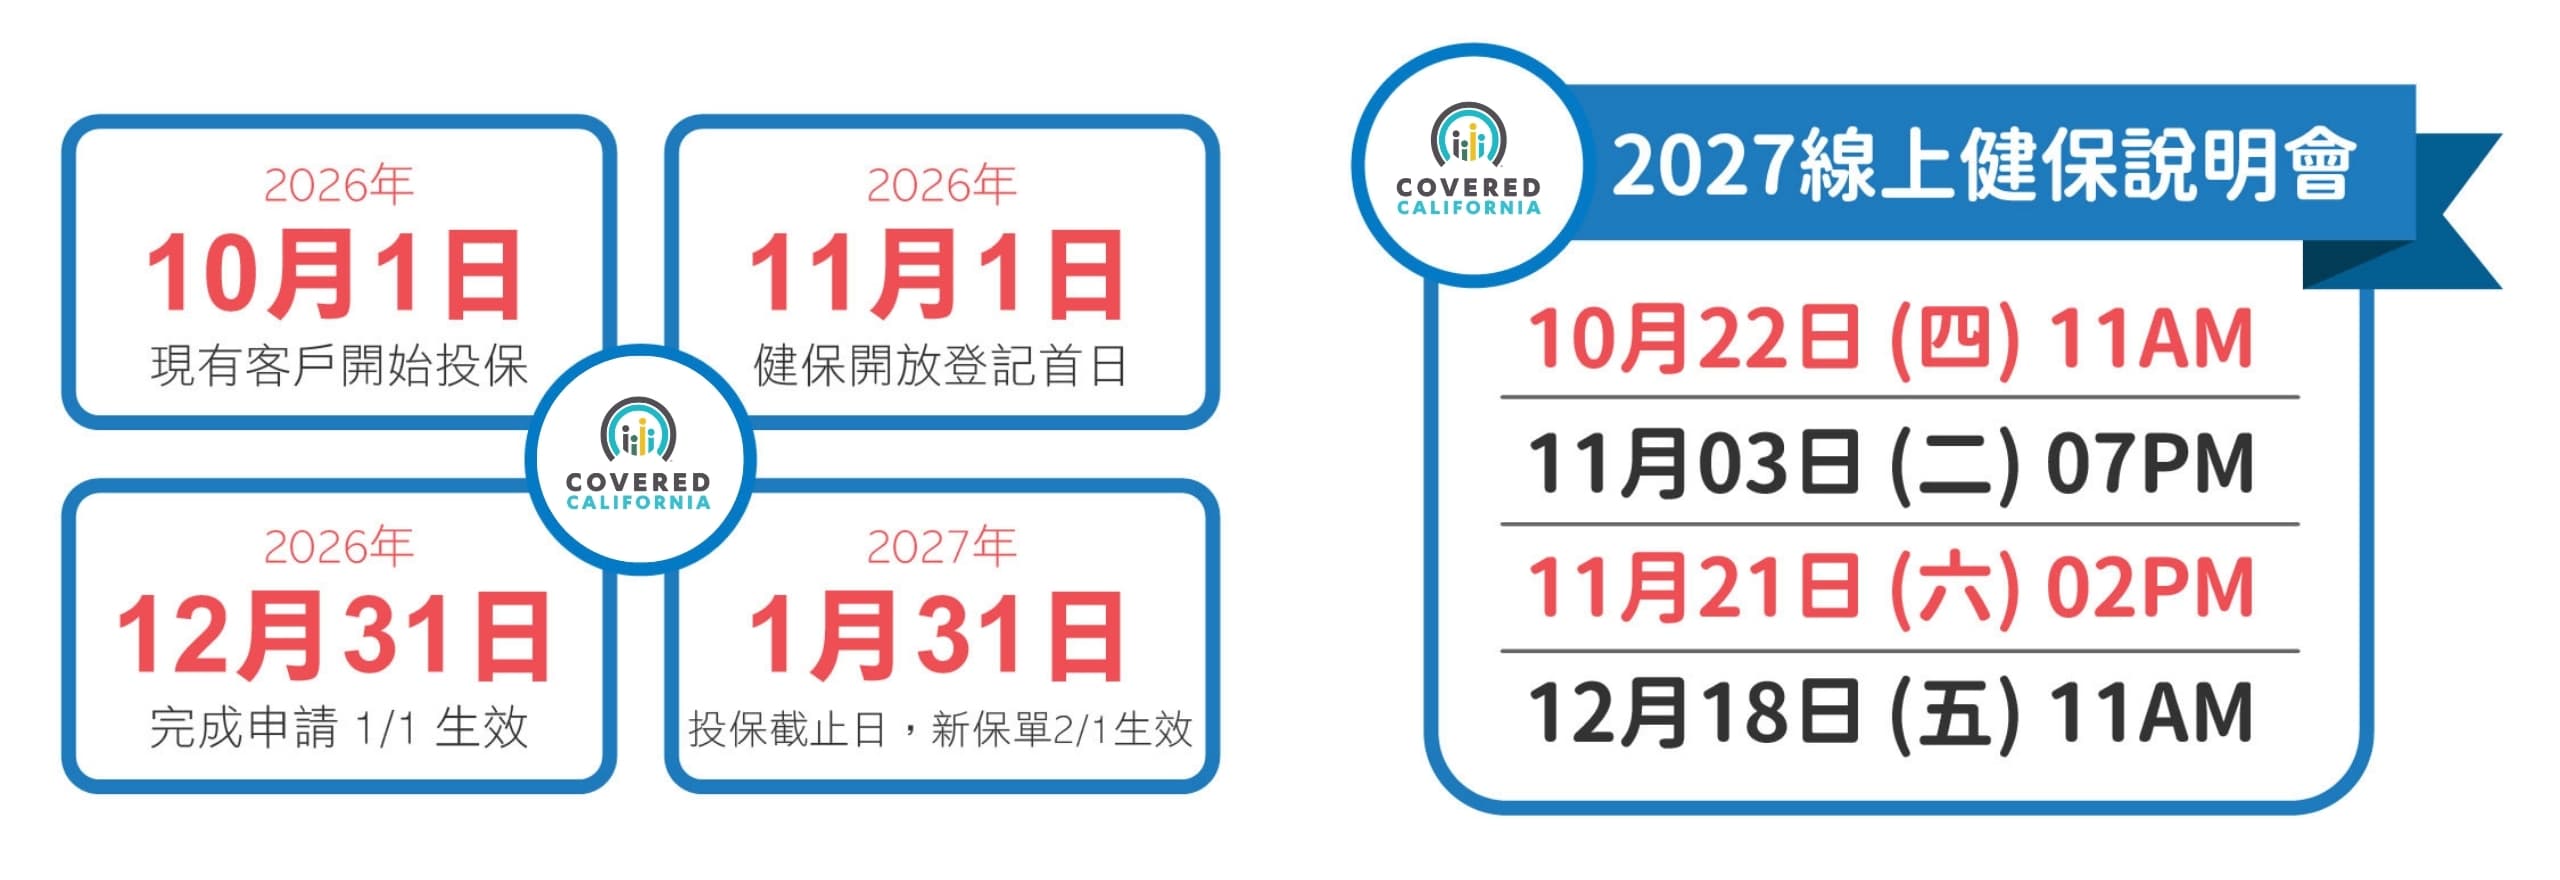
加州 2027 年个人、家庭健康保险,2026 年 11 月 1 日开放投保。对于现有保户,开放投保期间可以通过咨询、比价,选择出 2027 年更适合的福利和保费,决定是否要调整保险。2027 年仍有众多保险公司、保险方案可供选择。对于符合保费补贴资格的民众,甚至有可能获得 $0 保费、$0 自付额的超值计划。对于目前没有健康保险、处于签证或移民身份转换期的民众,开放投保也是一年一度不可错过的投保机会。
🔔2027在线健保说明会即将开始
低报税收入 参考报价案例
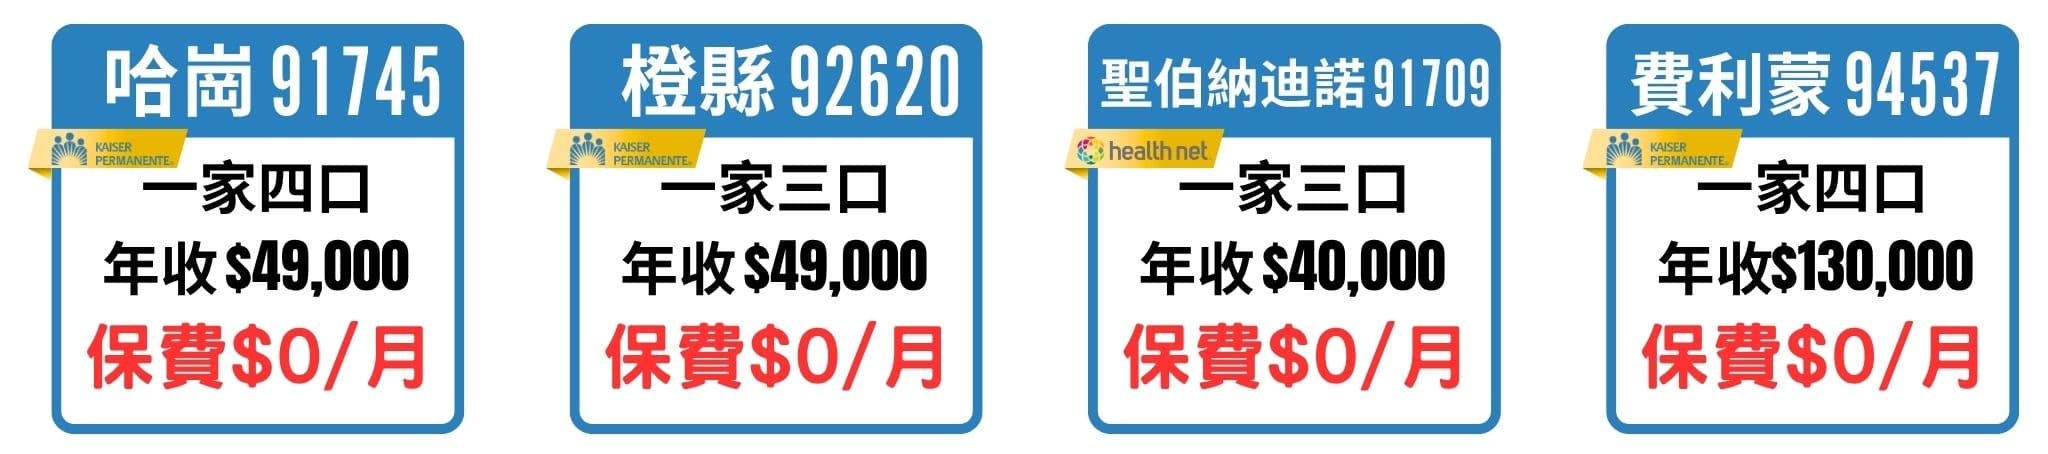
低报税收入健康保险福利
美国公民或报税居民可申请购买有政府补贴的健康保险。由于保费和补贴额度与家庭报税人口数和年收入挂钩,而且每年只有固定三个月开放投保期,因此有专业执照且经验丰富的保险经纪至关重要,以保证获得最好的福利、最低的保费,和最准确的补贴及税收抵免。报税年收入在联邦贫困线 138%-250% 的家庭和个人,有机会获得非常实惠的银94、银87、银73计划。
- 主要福利
- 价格
- 银94
- $
- 银87
- $$
- 银73
- $$$
- 主要福利
- 欢迎度
- 银94
- ★★★★☆
- 银87
- ★★★☆☆
- 银73
- ★★★☆☆
- 主要福利
- 医疗自付额
- 银94
- 个人:$200
家庭:$400 - 银87
- 个人:$1,100
家庭:$2,200 - 银73
- 个人:$4,700
家庭:$9,400
- 主要福利
- 家庭医生门诊
- 银94
- $5
- 银87
- $15
- 银73
- $50
- 主要福利
- 专科医生门诊
- 银94
- $8
- 银87
- $30
- 银73
- $100
- 主要福利
- 化验检查
- 银94
- $10
- 银87
- $35
- 银73
- $50
- 主要福利
- 药品自付额
- 银94
- $0
- 银87
- 个人:$50
家庭:$100 - 银73
- 个人:$50
家庭:$100
- 主要福利
- 住院
- 银94
- 10%*
- 银87
- 20%*
- 银73
- 30%*
- 主要福利
- 门诊手术
- 银94
- 10%*
- 银87
- 20%*
- 银73
- 30%*
- 主要福利
- 年度付款额上限
- 银94
- 个人:$3,000
家庭:$6,000 - 银87
- 个人:$4,000
家庭:$8,000 - 银73
- 个人:$9,600
家庭:$19,200
- 主要福利
- 福利详情
- 银94
- 查看详情 (另开新窗口)
- 银87
- 查看详情 (另开新窗口)
- 银73
- 查看详情 (另开新窗口)
*必须支付该医疗服务的全额费用,直到满足医疗自付额之后,该医疗服务才享有支付共付额的资格。 药品价格以一个月(30天)剂量为准。
注意:任何年度福利,自付额,年度付款上限,都以自然年 Calendar Year 为单位,即截至 12 月 31 日为止。 以上仅供基本福利参考,实际使用请务必仔细阅读保单条款。
标准个人与家庭健康保险福利
| 主要福利 | 铜计划 Bronze | 银计划 Silver | 金计划 Gold | 铂金计划 Platinum | 省税储蓄计划 Bronze HDHP | 基本保障计划 (30岁以下)** |
|---|---|---|---|---|---|---|
| 价格 | $ | $$ | $$$ | $$ | $ | $ |
| 欢迎度 | ★★★★☆ | ★★★★★ | ★☆☆☆☆ | ★★★☆☆ | ★★★☆☆ | ★★★★★ |
| 医疗自付额 | 个人:$5,800 家庭:$11,600 | 个人:$4,700 家庭:$9,400 | $0 | $0 | 个人:$7,800 家庭:$15,600 | 个人:$12,000 家庭:$24,000 |
| 年度体检 | $0 | $0 | $0 | $0 | $0 | $0 |
| 家庭医生门诊 | $60 | $50 | $40 | $20 | 满足年度付款上限后,保险公司承担全部花销 | $0*③ |
| 专科医生门诊 | $100*③ | $100 | $80 | $45 | 满足年度付款上限后,保险公司承担全部花销 | |
| 化验检查 | $50 | $50 | $40 | $25 | ||
| 门诊手术 | 40%* | 30%* | $225共付额 / 30%共同保险 | $100共付额 / 10%共同保险 | ||
| 住院 | 40%* | 30%* | $375/天 / 30%共同保险 | $325/天 / 10%共同保险 | ||
| 年度额付款上限 | 个人:$11,650 家庭:$23,300 | 个人:$11,650 家庭:$23,300 | 个人:$9,600 家庭:$19,200 | 个人:$5,500 家庭:$11,000 | 个人:$7,800 家庭:$15,600 | 个人:$12,000 家庭:$24,000 |
| 福利详情 | 查看详情 (另开新窗口) | 查看详情 (另开新窗口) | 查看详情 (另开新窗口) | 查看详情 (另开新窗口) | 查看详情 (另开新窗口) | 查看详情 (另开新窗口) |
*必须支付该医疗服务的全额费用,直到满足医疗自付额之后,该医疗服务才享有支付共付额的资格。
③Copay 针对每年前三次的综合问诊,三次之后,必须支付该医疗服务的全额费用,直到满足医疗自付额之后,该医疗服务才再次享有支付 Copay 的资格。 所有福利内容均与合约医师所交给保险公司的诊断代码相关,诊断代码的不同所导致的 copay 也可能不同。 请参阅计划承保证明。 任何年度福利、自付额、年度付款上限,都以自然年 Calendar Year 为单位,即截止 12 月 31 日为止。 以上仅供基本福利参考,实际使用请务必仔细阅读保单条款。
**30 周岁以下才能购买 Minimum Essential Coverage 计划,购买此计划无法享有加州全保政府补贴。
注意:任何年度福利、自付额、年度付款上限,都以自然年 Calendar Year 为单位,即截止 12 月 31 日为止。
精选合作知名健康保险公司
健康保险 Q&A
公共负担审查规则已于2026年9月18日发生变化。正在申请绿卡或未来考虑入籍的民众需要注意,使用有补贴的加州全保前,请先确认是否会影响个人的移民申请。
移民官会综合考虑申请人的年龄、健康、收入、家庭情况,以及本人领取某些政府福利的记录。加州全保目前已经移除不是公共负担的说明。请不要自行猜测,也不要急着取消保险。申请加州全保或续保前,请务必咨询专业移民律师,确认个人的具体情况。
会罚款!加州政府最新法律规定, 从 2020 年起,无健保罚款的规定,全面回归 。
如果民众没有健康保险,加州税务局会对个人或家庭收取相应的罚款,作为年度州税申报的一部分。目前 每一位无保险者的罚款金额为每个成人最少 $950/年,每个 18 岁及以下儿童最少 $450/年,也就是说一个四口之家一年最少面临 $2,800 的罚款。
2027 年,加州全保开放投保期为 2026 年 11 月 1 日至 2027 年 1 月 31 日。
个人健康保险每年只能在几个月期间内,进行申请投保、转换计划的动作,这段时间即为——投保开放期。投保开放期截止后,若无特殊情况,您将无法再购买或转换个人健康保险计划。
2027年保费平均上涨9.9%,福利缩水,银计划成重灾区:自付额以及年度上限飙升。疫情期间的EPTC补贴是否延续仍待国会决定,但中产与高收入家庭恐面临保费翻倍。
如果目前使用PPO计划的受保人,可以考虑转换为HMO计划,或者适度降低计划等级,例如从铂金计划调整至金计划或银计划。选择最低保障计划(Minimum Coverage)或铜计划(Bronze Plan)的民众,可协同开立健康储蓄账户(HSA)享受抵税优惠并降低保费。
此外,开通并存入传统IRA退休账户,可以有效降低申报的家庭年收入(MAGI),从而争取到更高的保费补贴,甚至有机会提升健保福利等级。
2027年,加州全保开放投保期为2026年11月1日至2027年1月31日。
想要新计划在2027年1月1日生效,须在2026年12月31日前,完成申请投保。新计划在2027年2月1日生效,须在2027年1月1日至2027年1月31日前,完成申请投保。
2027 年健康保险开放投保期为 2026 年 11 月 1 日至 2027 年 1 月 31 日。错过投保开放期,除非在有以下特殊情况发生的 60 天内递交申请,否则仍无法买到健康保险:
- 增加一名子女、家有新生儿、家庭寄养或收养成为子女
- 投保人或投保人的家属因雇主终止提供公司团体健康保险(非自行停止的 COBRA)而失去最低额基本保险
- 由于收入过高,被迫终止 Medi-Cal 政府资助的白卡医疗保险计划
- 成为加州的永久居民和/或因永久入住而加入健康保险计划
由于没有 SSN,您无法申请大多数美国居民所使用的健康保险;而普通的旅行平安险又往往无法满足日常医疗需求,例如糖尿病、高血压或孕期等既有病症常常被排除在保障范围之外。对于年满 65 周岁的长者,没有 SSN 也无法申请联邦的 Medicare 红蓝卡。
不过别担心!在这种情况下,您可以联系华兴保险,我们将根据您的需求和状况,为您找到最合适的健康保险方案,确保您获得可靠、完整的医疗保障,安心应对各种健康挑战。点此致电华兴保险
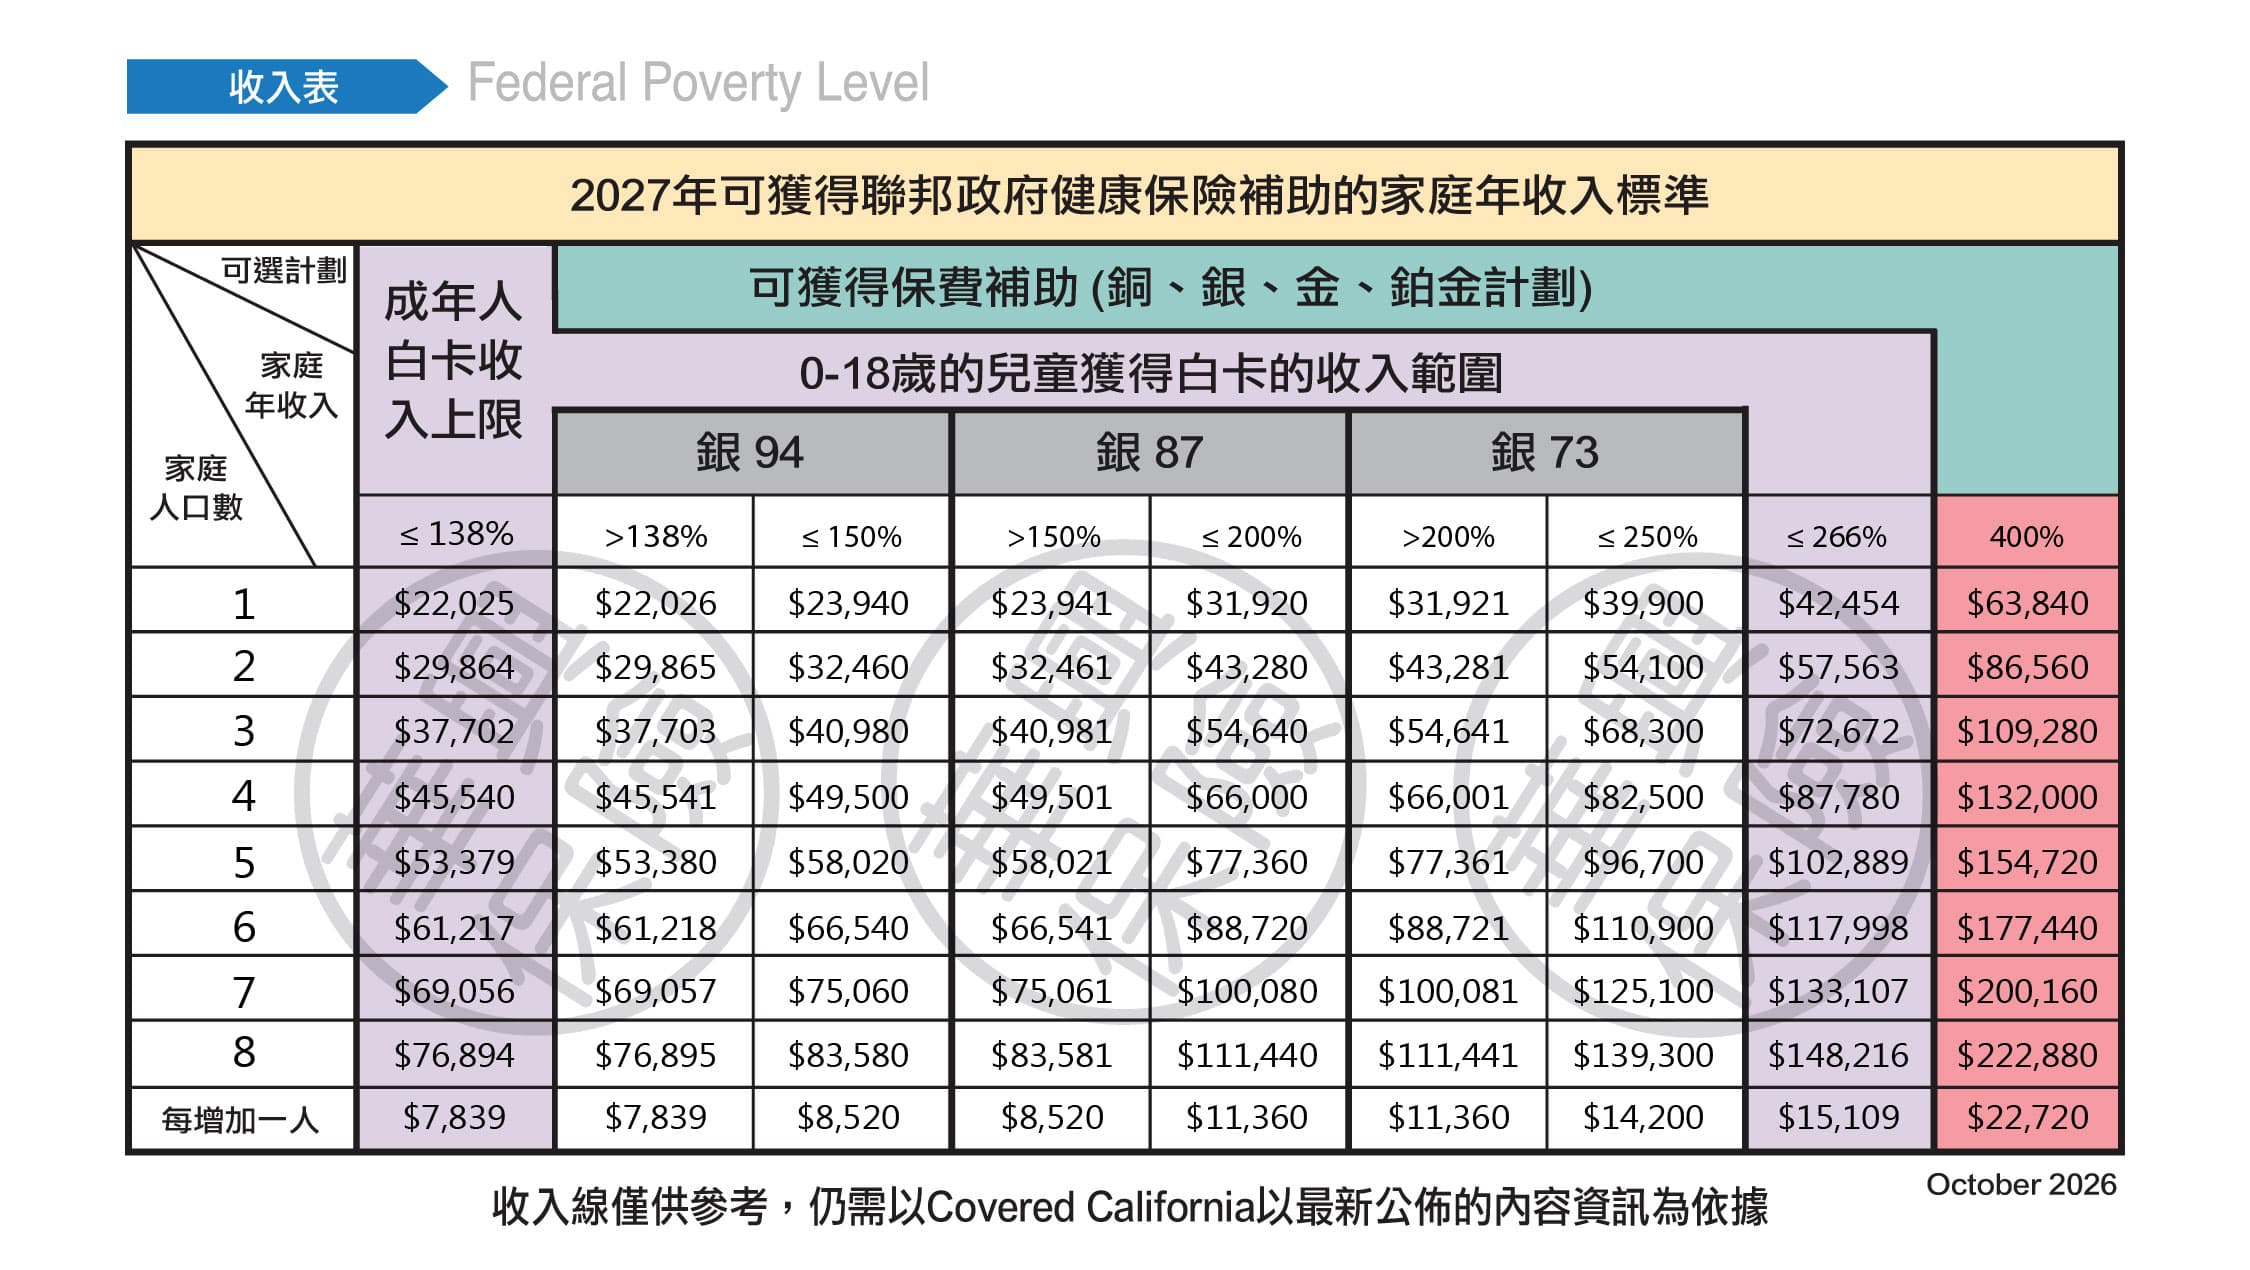
加州全保 Covered California 系统与 IRS 联网,以 1040 报税表格上的家庭人口数、家庭年收入和居住区域为主要依据,计算每个申请家庭的健保计划保费和可获得的政府补贴。公民、绿卡身份的个人和家庭,只要收入符合补贴资格,均可获得保费补贴和医疗费用分摊补贴。
以下表格说明了联邦政府补贴的资格,若您的家庭年收入符合联邦贫困线(Federal Poverty Level, FPL)的规定,政府将按照您收入的高低提供三种不同类型的补贴:Medi-Cal 白卡、保费补贴(Premium Assistance)、费用分摊补贴(Cost-sharing Reduction)。
请准备最近一年 1040 报税表格,以第 2A、6A 和 11 行 Adjusted Gross Income 为主要依据。
如果您有工资单、或者有房租收入、利息收入、EDD 收入,也可作为预估全年收入的证明。
若您实在没有任何证明的单据,您也可以寻求您的会计师或雇主帮您出一份附上签名的收入声明。
如果投保人有不需要缴税的社会福利金(non-taxable social security benefit)、国外收入(income living abroad)或不需要缴税的利息收入(non-exempt interest),也需要算作收入,来计算正确的 MAGI。
*有关报税问题请咨询您的会计师
如果您还想要在开放投保期间,申请有政府补贴的健保计划,那么则不可以主动放弃白卡,自费买健保。
您必须要携带您的收入证明至您居住区所在的县办公室取消白卡,之后才能申请购买普通健康保险。
不可以在未取消白卡的情况下申请有政府补贴的保险。如果您不需要有政府补贴的健保,您可以在办理取消白卡的同时,在开放投保期购买无需补贴的健保计划。
疫情多波折,美国健康保险诸多改革。拜登总统最新签署《美国救援法案》(American Rescue Plan)后,加州个人健保市场面临三大变化。一、在2020年由于实际收入偏高而导致多拿的政府保费补贴,在2020年报税时,不再需要退还。二、加州全保保户,将收到更多的保费补贴。三、过去由于收入过高没有资格申请保费补贴的家庭,有机会再次估价,申请购买到有补贴,保费更便宜的健康保险计划。
PPO 计划保费像往年一样会继续升高。如果投保人的身体状况良好,看病次数少的话,建议考虑更换成 HMO 计划。
您也可以购买传统 IRA,来降低您申请政府补贴时申报的家庭年收入,以此获得更多补贴,降低保费,甚至可以转换成更好的计划福利。
如果您的医生与您现有保险公司没有合约的话,您可以在开放投保期间,更换一个与您医生有合约的保险公司。
如果您的家庭医生只接受公司团体健康保险,而您是 1099 自雇主、公司雇主,哪怕公司只有 2 个员工,都欢迎来电华兴保险咨询。
在同等级保险福利相同的情况下,选择保险公司可以根据其服务品质、品牌声誉和医疗网的广域来决定。
如果您希望就诊比较方便,不想因为医疗网的问题而拖延治疗,那么 Kaiser 凯撒保险就是您最佳的选择。其一站式的服务、完善的健保体系和健全的医疗设备,让您无需为看病而奔波劳累。
如果您的公司可以提供团体健康保险给您和您的家人,您是不可以购买有政府补贴的健康保险。对于您的家人也一样,即便公司需要您家人支付全额的保费,您的家人也不可以申请有政府补贴的保险。
如若政府查到您和家人在公司有提供保险的情况下,依旧申请了政府补贴的健康保险,那么您和家人所得到的补贴将须全数返还给政府。
“COVERED CALIFORNIA”、“加州健康福利交易所” 和 COVERED CALIFORNIA 标志是 COVERED CALIFORNIA 在美国的注册商标或服务标志。
本网站由 KCAL 保险代理公司拥有和维护,其内容由 KCAL 保险代理公司全权负责。本网站并非由加州全保 (Covered California) 维护或与其关联,加州全保 (Covered California) 对其内容不承担任何责任。本网站上显示的电子邮件地址和电话号码均属于 KCAL 保险代理公司,不得用于联络全保加州 (Covered California)。