加州2027年個人、家庭健康保險,2026年11月1日開放投保。對於現有保戶,開放投保期間可以透過諮詢、比價,選擇出2027年更適合的福利和保費,決定是否要調整保險。 2027年仍有眾多保險公司、保險方案可供選擇。對於符合保費補助資格的民眾,甚至有可能獲得$0保費、$0自付額的超值計畫。對於目前沒有健康保險、處於簽證或移民身分轉換期的民眾,開放投保也是一年一度不可錯過的投保機會。
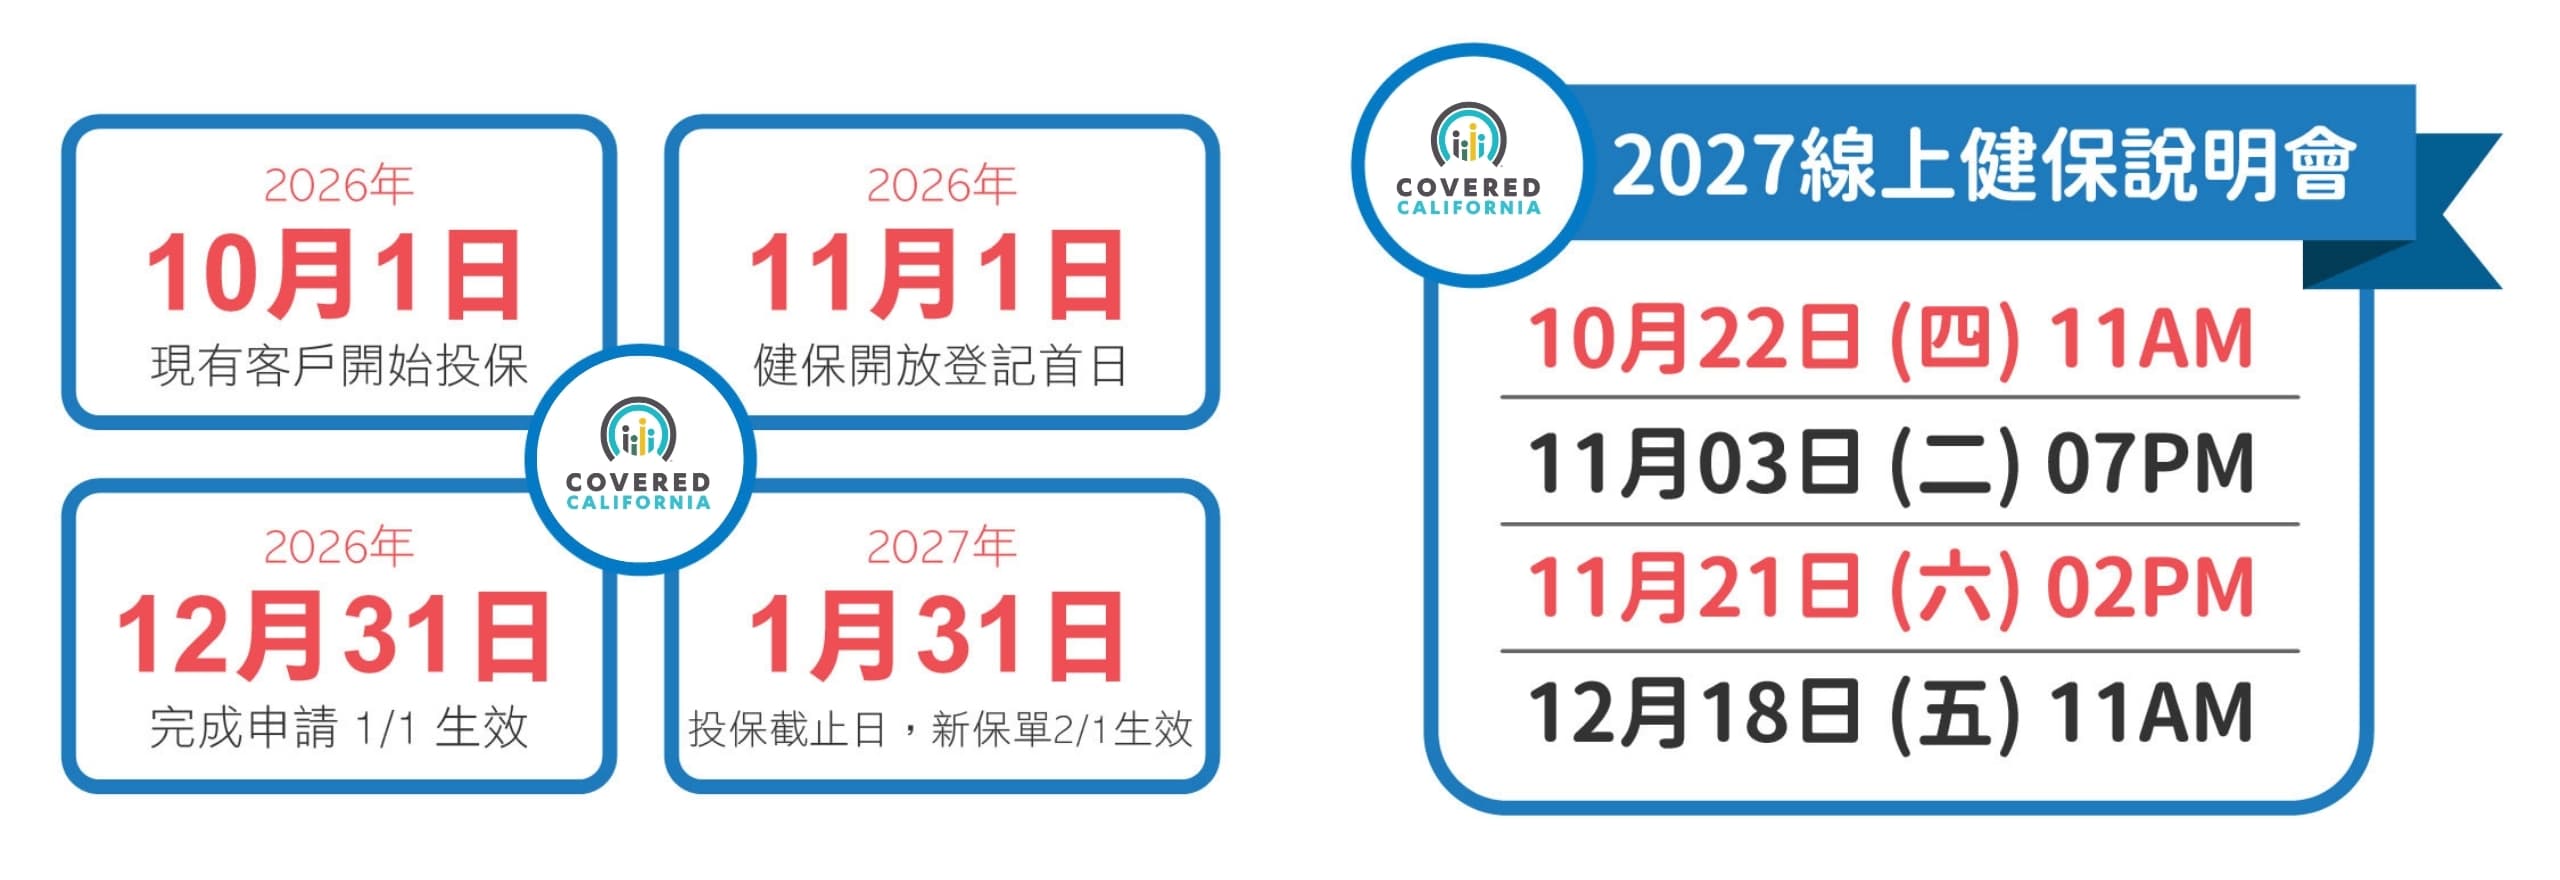
🔔2027線上健保說明會即將開始
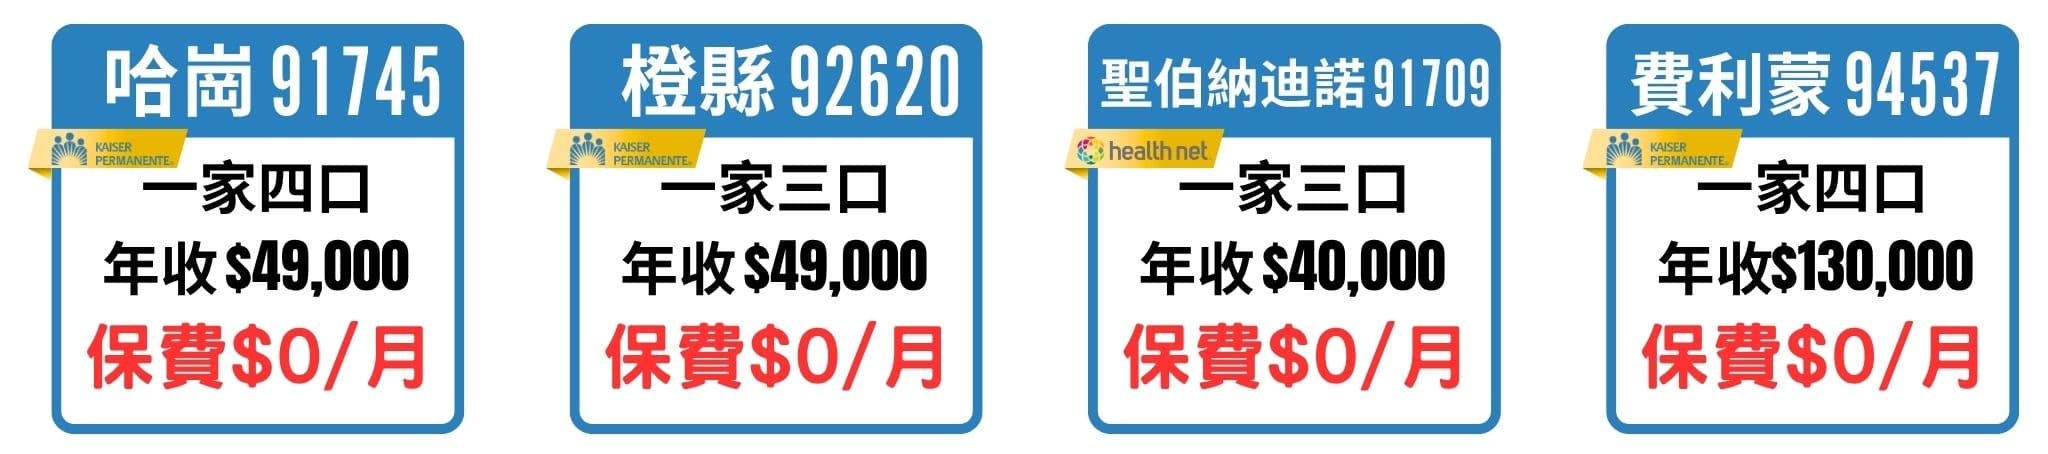
低報稅收入 參考報價案例
低報稅收入健康保險福利
美國公民或報稅居民可申請購買有政府補助的健康保險。由於保費和補助金額與家庭報稅人口數和年收入挂鈎,而且每年只有固定三個月開放投保,因此有專業執照且經驗豐富的保險經紀至關重要,以保證獲得最好的福利、最低的保費,和最準確的補助及稅收抵免。報稅年收入在聯邦貧困缐138%-250%的家庭和個人,有機會獲得非常實惠的銀94,銀87,銀73計畫。
- 主要福利
- 價格
- 銀94
- $
- 銀87
- $$
- 銀73
- $$$
- 主要福利
- 歡迎度
- 銀94
- ★★★★☆
- 銀87
- ★★★☆☆
- 銀73
- ★★★☆☆
- 主要福利
- 醫療自付額
- 銀94
- 個人:$200
家庭:$400 - 銀87
- 個人:$1,100
家庭:$2,200 - 銀73
- 個人:$4,700
家庭:$9,400
- 主要福利
- 家庭醫生門診
- 銀94
- $5
- 銀87
- $15
- 銀73
- $50
- 主要福利
- 專科醫生門診
- 銀94
- $8
- 銀87
- $30
- 銀73
- $100
- 主要福利
- 化驗檢查
- 銀94
- $10
- 銀87
- $35
- 銀73
- $50
- 主要福利
- 藥品自付額
- 銀94
- $0
- 銀87
- 個人:$50
家庭:$100 - 銀73
- 個人:$50
家庭:$100
- 主要福利
- 住院
- 銀94
- 10%*
- 銀87
- 20%*
- 銀73
- 30%*
- 主要福利
- 門診手術
- 銀94
- 10%*
- 銀87
- 20%*
- 銀73
- 30%*
- 主要福利
- 年度付款額上限
- 銀94
- 個人:$3,000
家庭:$6,000 - 銀87
- 個人:$4,000
家庭:$8,000 - 銀73
- 個人:$9,600
家庭:$19,200
- 主要福利
- 福利詳情
- 銀94
- 查看詳情 (另開新視窗)
- 銀87
- 查看詳情 (另開新視窗)
- 銀73
- 查看詳情 (另開新視窗)
*必須支付該醫療服務的全額費用,直到滿足醫療自付額之後,該醫療服務才享有支付共付額的資格。 藥品價格以一個月(30天)劑量為準。
注意:任何年度福利,自付額,年度付款上限,都以自然年Calendar Year為單位,即截至12月31日爲止。 以上僅供基本福利參考,實際使用請務必仔細閲讀保單條款。
標準個人與家庭健康保險福利
| 主要福利 | 銅計畫 Bronze | 銀計畫 Silver | 金計畫 Gold | 鉑金計畫 Platinum | 省稅儲蓄計畫 Bronze HDHP | 基本保障計畫 (30歲以下)** |
|---|---|---|---|---|---|---|
| 價格 | $ | $$ | $$$ | $$ | $ | $ |
| 歡迎度 | ★★★★☆ | ★★★★★ | ★☆☆☆☆ | ★★★☆☆ | ★★★☆☆ | ★★★★★ |
| 醫療自付額 | 個人:$5,800 家庭:$11,600 | 個人:$4,700 家庭:$9,400 | $0 | $0 | 個人:$7,800 家庭:$15,600 | 個人:$12,000 家庭:$24,000 |
| 年度體檢 | $0 | $0 | $0 | $0 | $0 | $0 |
| 家庭醫生門診 | $60 | $50 | $40 | $20 | 滿足年度付款上限後,保險公司承擔全部花銷 | $0*③ |
| 專科醫生門診 | $100*③ | $100 | $80 | $45 | 滿足年度付款上限後,保險公司承擔全部花銷 | |
| 化驗檢查 | $50 | $50 | $40 | $25 | ||
| 門診手術 | 40%* | 30%* | $225共付額 / 30%共同保險 | $100共付額 / 10%共同保險 | ||
| 住院 | 40%* | 30%* | $375/天 / 30%共同保險 | $325/天 / 10%共同保險 | ||
| 年度額付款上限 | 個人:$11,650 家庭:$23,300 | 個人:$11,650 家庭:$23,300 | 個人:$9,600 家庭:$19,200 | 個人:$5,500 家庭:$11,000 | 個人:$7,800 家庭:$15,600 | 個人:$12,000 家庭:$24,000 |
| 福利詳情 | 查看詳情 (另開新視窗) | 查看詳情 (另開新視窗) | 查看詳情 (另開新視窗) | 查看詳情 (另開新視窗) | 查看詳情 (另開新視窗) | 查看詳情 (另開新視窗) |
*必須支付該醫療服務的全額費用,直到滿足醫療自付額之後,該醫療服務才享有支付共付額的資格。
③Copay針對每年前三次的綜合問診,三次之後,必須支付該醫療服務的全額費用,直到滿足醫療自付額之後,該醫療服務才再次享有支付Copay的資格。 所有福利内容均與合約醫師所交給保險公司的診斷代碼相關,診斷代碼的不同所導致的copay也可能不同。 請參閲計畫承保證明。 任何年度福利、自付額、年度付款上限,都以自然年Calendar Year為單位,即截止12月31日爲止。 以上僅供基本福利參考,實際使用請務必仔細閲讀保單條款。
**30周歲以下才能購買Minimum Essential Coverage計劃,購買此計劃無法享有加州全保政府輔助。
注意:任何年度福利、自付額、年度付款上限,都以自然年Calendar Year為單位,即截止12月31日爲止。
精選合作知名健康保險公司
健康保險 Q&A
公共負擔審查規則已於2026年9月18日發生變化。正在申請綠卡或未來考慮入籍的民眾需要注意,使用有補助的加州全保前,請先確認是否會影響個人的移民申請。
移民官會綜合考慮申請人的年齡、健康、收入、家庭情況,以及本人領取某些政府福利的記錄。加州全保目前已經移除不是公共負擔的說明。請不要自行猜測,也不要急著取消保險。申請加州全保或續保前,請務必諮詢專業移民律師,確認個人的具體情況。
會罰款!加州政府最新法律規定, 從2020年起,無健保罰款的規定,全面回歸 。
如果民衆沒有健康保險,加州稅務局會對個人或家庭收取相應的罰款,作爲年度州稅申報的一部分。目前 每一位無保險者的罰款金額為每個成人最少$950/年,每個18歲及以下兒童最少$450/年,也就是説一個四口之家一年最少面臨$2,800的罰款。
2027年,加州全保開放投保期為2026年11月1日至2027年1月31日。
個人健康保險每年只能在幾個月期間内,進行申請投保、轉換計畫的動作,這段時間即爲——投保開放期。投保開放期截止後,若無特殊情況,您將無法再購買或轉換個人健康保險計畫。
2027年保費平均上漲9.9%,福利縮水,銀計畫成重災區:自付額以及年度上限飆升。疫情期間的EPTC補助是否延續仍待國會決定,但中產與高收入家庭恐面臨保費翻倍。
如果目前使用PPO計畫的受保人,可以考慮轉換為HMO計畫,或者適度降低計畫等級,例如從鉑金計畫調整至金計劃或銀計畫。選擇最低保障計劃(Minimum Coverage)或銅計劃(Bronze Plan)的民眾,可搭配開立健康儲蓄帳戶(HSA)享受抵稅優惠並降低保費。
此外,開通並存入傳統IRA退休帳戶,可以有效降低申報的家庭年收入(MAGI),從而爭取到更高的保費補助,甚至有機會提升健保福利等級。
2027年,加州全保開放投保期為2026年11月1日至2027年1月31日。
想要新計畫在2027年1月1日生效,須在2026年12月31日前,完成申請投保。新計畫在2027年2月1日生效,須在2027年1月1日至2027年1月31日前,完成申請投保。
2027年健康保險開放投保期為2026年11月1日至2027年1月31日。錯過投保開放期,除非在有以下特殊情況發生的60天內遞交申請,否則仍無法買到健康保險:
- 增加一名子女、家有新生兒、家庭寄養或收養成為子女
- 投保人或投保人的家屬因雇主終止提供公司團體健康保險(非自行停止的 COBRA)而失去最低額基本保險
- 由於收入過高,被迫終止 Medi-Cal 政府資助的白卡醫療保險計畫
- 成為加州的永久居民和/或因永久入住而加入健康保險計畫
由於沒有SSN,您無法申請大多數美國居民所使用的健康保險;而普通的旅遊平安險又往往無法滿足日常醫療需求,例如糖尿病、高血壓或孕期等既有病症常常被排除在保障範圍之外。對於65歲以上的長者,沒有SSN也無法申請聯邦的Medicare 紅藍卡。
不過別擔心!在這種情況下,您可以聯繫華興保險,我們將根據您的需求和狀況,為您找到最合適的健康保險方案,確保您獲得可靠、完整的醫療保障,安心應對各種健康挑戰。點此致電華興保險
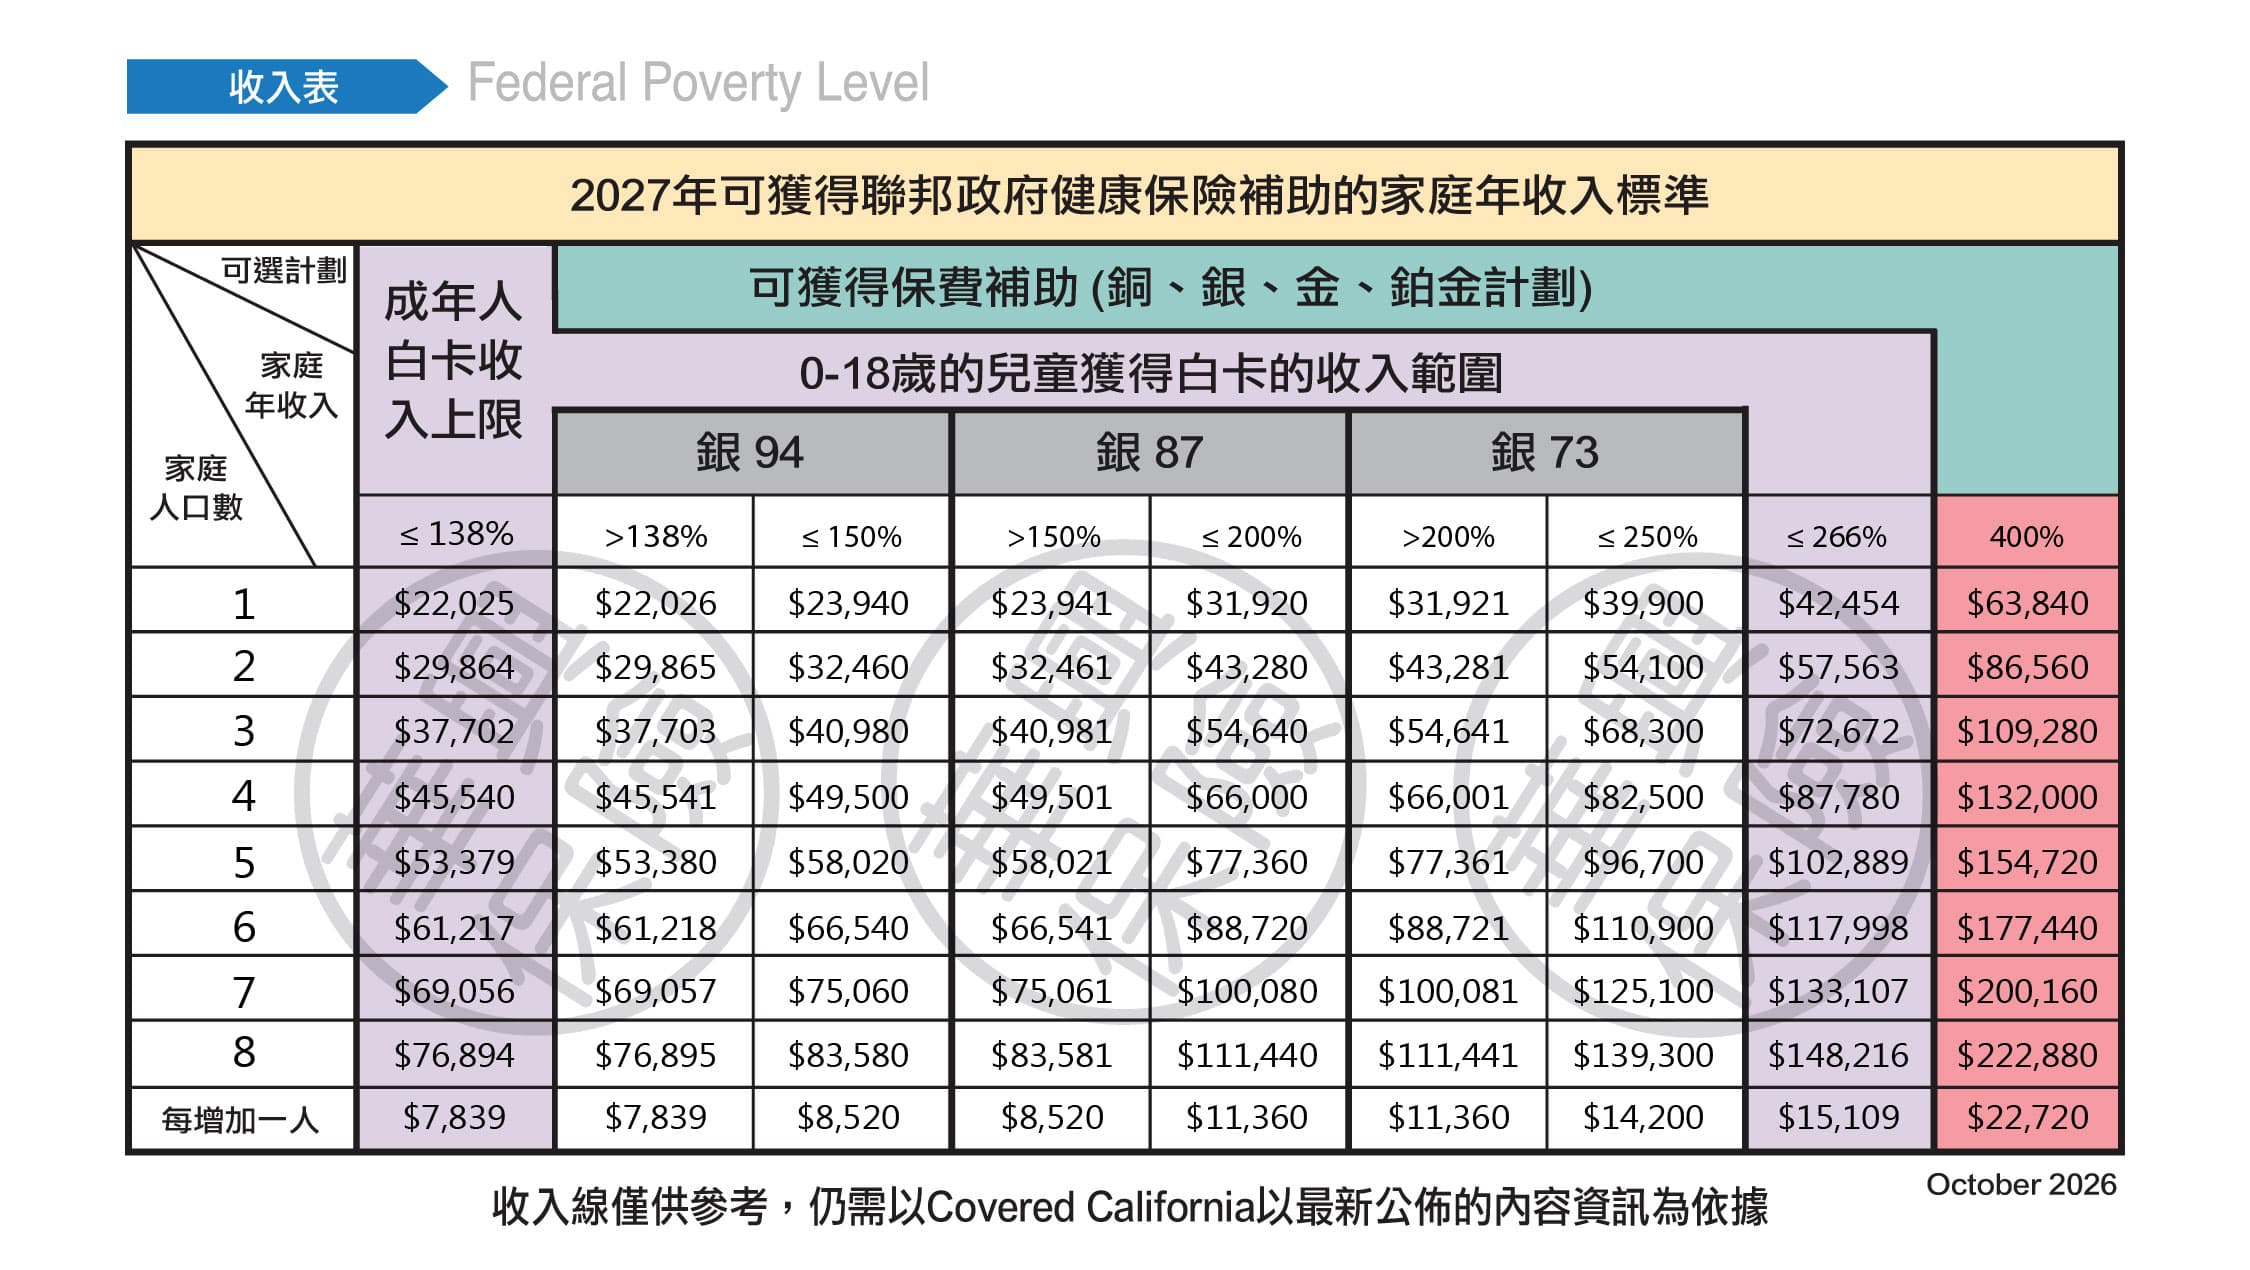
加州全保 Covered California 系統與IRS連線,以1040報稅表格上的家庭人口數和家庭年收入和居住區域為主要依據,計算每個申請家庭的健保計畫保費和可獲得的政府補助。公民、綠卡身份的個人和家庭,只要收入符合補助資格,均可獲得保費補助和醫療費用分擔補貼。
以下表格說明了聯邦政府補助的資格,若您的家庭年收入符合聯邦貧困線(Federal Poverty Level, FPL) 的規定,政府將按照您收入的高低提供三種不同類型的補助:Medi-Cal 白卡、保費補助(Premium Assistance)、費用分攤補貼(Cost-sharing Reduction)。
請準備最近一年1040報稅表格,以第2A, 6A和11行Adjusted Gross Income為主要依據。
如果您有工資單、或者有房租收入、利息收入、EDD收入,也可作為預估全年收入的證明。
若您實在沒有任何證明的單據,您也可以尋求您的會計師或雇主幫您出一份附上簽名的收入聲明。
如果投保人有不需要繳稅的社會福利金 (non-taxable social security benefit),國外收入 (income living abroad) 或不需要繳稅的利息收入 (non-exempt interest),也需要算作收入,來計算正確的MAGI。
*有關報稅問題請諮詢您的會計師
如果您還想要在開放投保期間,申請有政府補助的健保計畫,那麼則不可以主動放棄白卡,自費買健保。
您必須要攜帶您的收入證明至您居住區所在的縣辦公室取消白卡,之後才能申請購買普通健康保險。
不可以在未取消白卡的情況下申請有政府補助的保險。如果您不需要有政府補助的健保,您可以在辦理取消白卡的同時,在開放投保期購買無需補助的健保計畫。
疫情多波折,美國 健康保險 諸多改革。拜登總統最新簽署 美國救援法案 (American Rescue Plan)後,加州個人健保市場面臨三大變化。一、在2020年由於實際收入偏高而導致多拿的政府保費補助,在給2020年報稅時,不再需要退還。二、 加州全保 保戶,將收到更多的保費補助。三、過去由於 收入過高沒有資格 申請保費補助的家庭,有機會再次估價,申請購買到有補助,保費更便宜的健康保險計畫。
PPO計畫保費像往年一樣會繼續升高。如果投保人的身體狀況良好,看病次數少的話,建議考慮更換成HMO計畫。
您也可以購買傳統IRA,來降低您申請政府補助時申報的家庭年收入,以此獲得更多補助,降低保費,甚至可以轉換成更好的計畫福利。
如果您的醫生與您現有保險公司沒有合約的話,您可以在投保開放期間,更換一個與您醫生有合約的保險公司。
如果您的家庭醫生只接受公司團體健康保險,而您是1099自雇主、公司雇主,哪怕公司只有2個員工,都歡迎來電華興保險諮詢。
同等級保險福利相同的情況下,選擇保險公司可以根據其服務品質、品牌聲譽和醫療網的廣域來決定。
如果您希望就診比較方便,不想因爲醫療網的問題而拖延治療,那麼Kaiser凱撒保險就是您最佳的選擇。其一站式的服務、完善的健保體系和健全的醫療設備,讓您無需為看病而奔波勞累。
如果您的公司可以提供團體健康保險給您和您的家人,您是不可以購買有政府補助的健康保險。對於您的家人也一樣,即便公司需要您家人支付全額的保費,您的家人也不可以申請有政府補助的保險。
如若政府查到您和家人在公司有提供保險的情況下,依舊申請了政府補助的健康保險,那麼您和家人所得到的補助將須全數返還給政府。
「COVERED CALIFORNIA」、「加州健康福利交易所」和 COVERED CALIFORNIA 標誌是 COVERED CALIFORNIA 在美國的註冊商標或服務標誌。
本網站由 KCAL 保險代理公司擁有和維護,其內容由 KCAL 保險代理公司全權負責。本網站並非由加州全保 (Covered California) 維護或與其關聯,加州全保 (Covered California) 對其內容不承擔任何責任。本網站上顯示的電子郵件地址和電話號碼均屬於 KCAL 保險代理公司,不得用於聯絡全保加州 (Covered California)。